
Cách tính chiết khấu cơ bản là lấy giá gốc nhân với tỷ lệ chiết khấu, sau đó lấy giá gốc trừ đi số tiền được giảm. Ví dụ, sản phẩm có giá 1.000.000 đồng và được chiết khấu 20% thì số tiền giảm là 200.000 đồng, giá khách hàng cần thanh toán còn 800.000 đồng.
Dù công thức không phức tạp, doanh nghiệp vẫn dễ nhầm giữa tỷ lệ chiết khấu, giá sau giảm, mức giảm liên tiếp và lợi nhuận thực tế. Hiểu đúng cách tính sẽ giúp bạn báo giá chính xác, thiết kế chương trình khuyến mãi hợp lý và tránh giảm giá vượt quá biên lợi nhuận.
Chiết khấu là gì?
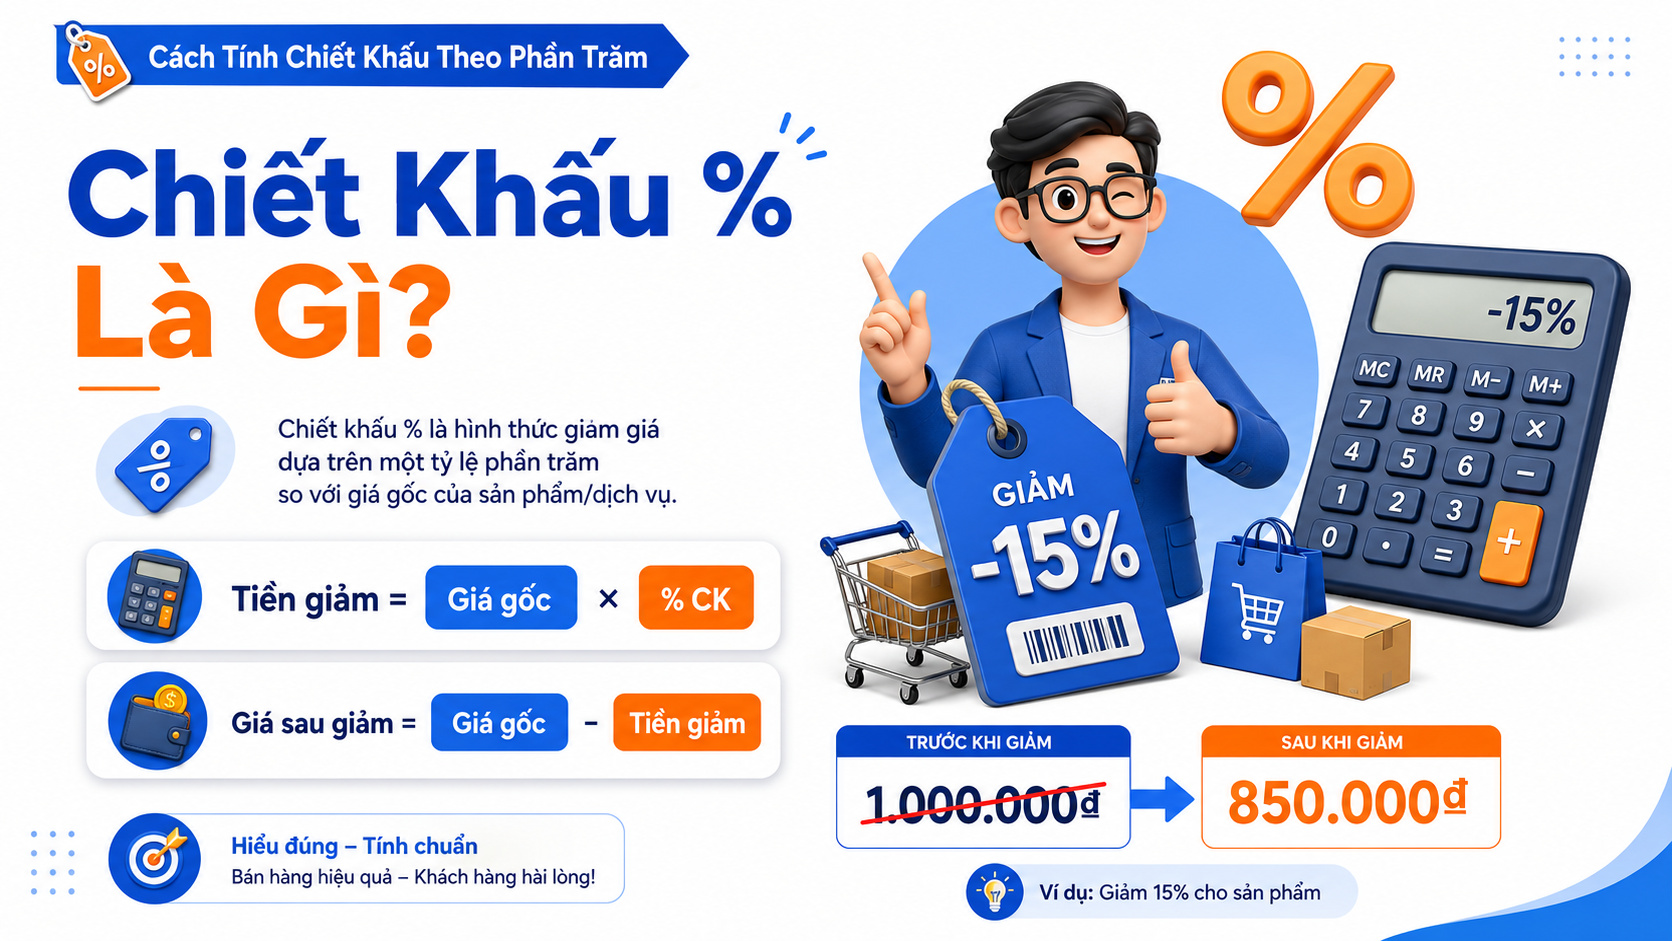
Chiết khấu là khoản giảm trừ được tính trên giá niêm yết, giá bán hoặc giá trị hợp đồng theo một tỷ lệ hay số tiền cụ thể. Hình thức này thường được sử dụng để kích thích mua hàng, tri ân khách cũ, hỗ trợ đại lý hoặc thúc đẩy khách hàng thanh toán sớm.
Chiết khấu có thể xuất hiện dưới nhiều hình thức:
- Giảm trực tiếp theo phần trăm.
- Giảm một số tiền cố định.
- Chiết khấu theo số lượng mua.
- Chiết khấu dành cho đại lý.
- Chiết khấu thanh toán sớm.
- Giảm giá theo từng cấp thành viên.
- Chiết khấu trong hợp đồng thương mại.
Trong hoạt động marketing, chiết khấu thường được dùng như một công cụ thúc đẩy chuyển đổi. Tuy nhiên, doanh nghiệp cần xác định rõ mục tiêu, thời hạn và điều kiện áp dụng để tránh khiến khách hàng chỉ mua khi có khuyến mãi.
Công thức tính chiết khấu theo phần trăm
Cách tính chiết khấu theo phần trăm gồm hai bước: tính số tiền được giảm và tính giá sau chiết khấu. Bạn chỉ cần biết giá gốc cùng tỷ lệ giảm được công bố, sau đó áp dụng đúng công thức để xác định số tiền khách hàng phải thanh toán.
Công thức tính số tiền chiết khấu:
Số tiền chiết khấu = Giá gốc × Tỷ lệ chiết khấu
Công thức tính giá sau chiết khấu:
Giá sau chiết khấu = Giá gốc − Số tiền chiết khấu
Hoặc tính trực tiếp:
Giá sau chiết khấu = Giá gốc × (100% − Tỷ lệ chiết khấu)
Ví dụ, một sản phẩm có giá gốc 2.000.000 đồng, được giảm 15%:
- Số tiền chiết khấu: 2.000.000 × 15% = 300.000 đồng.
- Giá sau chiết khấu: 2.000.000 − 300.000 = 1.700.000 đồng.
Bạn cũng có thể tính nhanh bằng cách lấy 2.000.000 × 85% để ra trực tiếp giá sau giảm là 1.700.000 đồng.
Bảng ví dụ cách tính chiết khấu phổ biến

Để tính nhanh, bạn có thể quy đổi tỷ lệ chiết khấu thành số thập phân. Chẳng hạn, 10% tương đương 0,1; 20% tương đương 0,2; 35% tương đương 0,35. Sau đó nhân trực tiếp với giá gốc để xác định số tiền giảm.
| Giá gốc | Tỷ lệ chiết khấu | Số tiền giảm | Giá sau chiết khấu |
| 500.000 đồng | 10% | 50.000 đồng | 450.000 đồng |
| 800.000 đồng | 15% | 120.000 đồng | 680.000 đồng |
| 1.000.000 đồng | 20% | 200.000 đồng | 800.000 đồng |
| 1.500.000 đồng | 25% | 375.000 đồng | 1.125.000 đồng |
| 2.000.000 đồng | 30% | 600.000 đồng | 1.400.000 đồng |
| 5.000.000 đồng | 40% | 2.000.000 đồng | 3.000.000 đồng |
Bảng này có thể áp dụng cho sản phẩm, dịch vụ, báo giá đại lý hoặc chương trình khuyến mãi. Với hợp đồng có thuế, phí vận chuyển hoặc phụ phí, cần xác định chiết khấu được tính trước hay sau các khoản này.
[Mẹo thực chiến] Khi lập bảng giá, hãy tách riêng ba cột gồm giá niêm yết, số tiền chiết khấu và giá thanh toán. Cách trình bày này giúp khách hàng dễ hiểu và hạn chế tranh cãi về số tiền được giảm.
Cách tính phần trăm chiết khấu khi biết giá gốc và giá bán
Khi đã biết giá gốc và giá sau giảm, bạn có thể tính ngược tỷ lệ chiết khấu bằng cách lấy phần chênh lệch chia cho giá gốc rồi nhân 100%. Công thức này hữu ích khi cần kiểm tra mức giảm của đối thủ hoặc xác định tỷ lệ khuyến mãi thực tế.
Công thức:
Tỷ lệ chiết khấu = (Giá gốc − Giá sau giảm) ÷ Giá gốc × 100%
Ví dụ, một sản phẩm có giá niêm yết 1.200.000 đồng và giá khuyến mãi là 900.000 đồng:
- Phần chênh lệch: 1.200.000 − 900.000 = 300.000 đồng.
- Tỷ lệ chiết khấu: 300.000 ÷ 1.200.000 × 100% = 25%.
Như vậy, sản phẩm đang được giảm 25%.
Cần lấy giá gốc làm mẫu số. Nếu chia cho giá sau giảm, kết quả sẽ không phản ánh đúng tỷ lệ chiết khấu được tính trên giá niêm yết.
Cách tính giá gốc khi biết giá sau chiết khấu
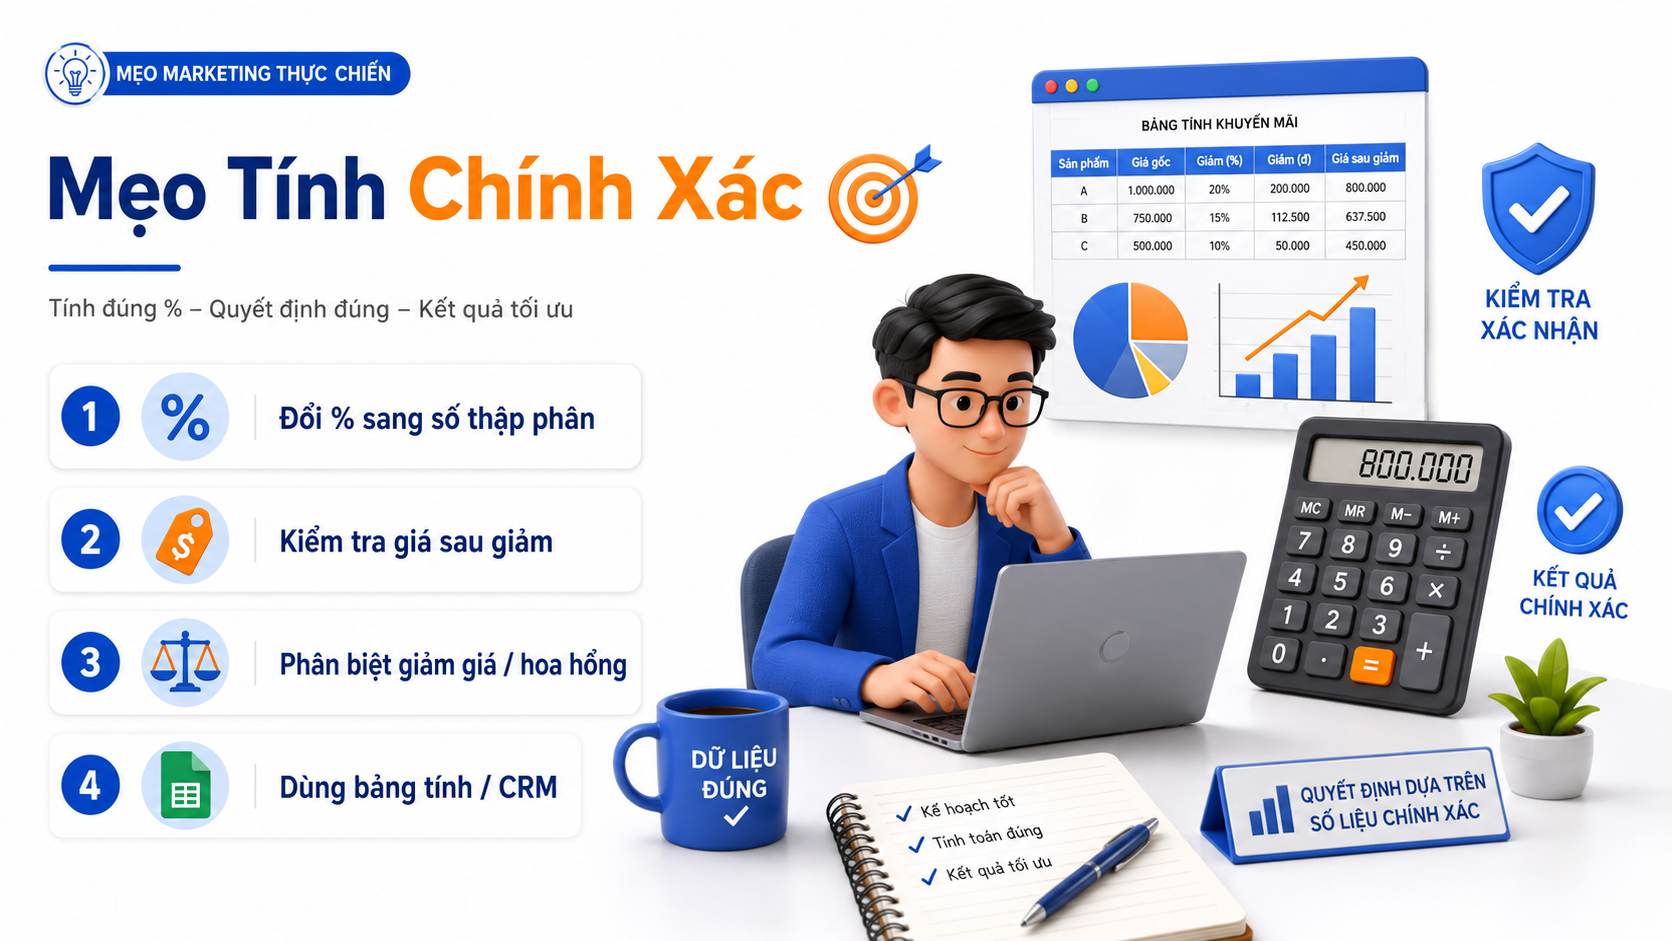
Muốn tìm giá gốc khi đã biết giá sau chiết khấu, bạn lấy giá sau giảm chia cho phần tỷ lệ giá còn lại. Ví dụ, sản phẩm giảm 20% nghĩa là khách hàng trả 80% giá gốc, vì vậy giá gốc bằng giá sau giảm chia cho 80%.
Công thức:
Giá gốc = Giá sau chiết khấu ÷ (100% − Tỷ lệ chiết khấu)
Ví dụ, một sản phẩm có giá sau khi giảm 20% là 800.000 đồng:
Giá gốc = 800.000 ÷ 80% = 1.000.000 đồng
Một ví dụ khác, dịch vụ có giá sau khi giảm 25% là 1.500.000 đồng:
Giá gốc = 1.500.000 ÷ 75% = 2.000.000 đồng
Công thức này thường được dùng khi doanh nghiệp cần khôi phục giá niêm yết từ dữ liệu bán hàng hoặc kiểm tra tính chính xác của chương trình giảm giá.
Cách tính chiết khấu liên tiếp
Chiết khấu liên tiếp không được cộng trực tiếp các tỷ lệ với nhau. Nếu sản phẩm giảm 20%, sau đó giảm thêm 10% trên giá đã giảm, tổng mức chiết khấu thực tế là 28%, không phải 30%.
Ví dụ, sản phẩm có giá gốc 1.000.000 đồng:
- Giảm lần đầu 20%: còn 800.000 đồng.
- Giảm tiếp 10% của 800.000 đồng: giảm thêm 80.000 đồng.
- Giá cuối cùng: 720.000 đồng.
- Tổng số tiền giảm: 280.000 đồng.
- Tỷ lệ giảm thực tế: 28%.
Công thức tính nhanh giá sau nhiều lần chiết khấu:
Giá cuối = Giá gốc × (1 − Tỷ lệ giảm lần 1) × (1 − Tỷ lệ giảm lần 2)
Với ví dụ trên:
1.000.000 × 80% × 90% = 720.000 đồng
Đây là điểm doanh nghiệp cần lưu ý khi triển khai các chương trình như “giảm 20% và giảm thêm 10% cho thành viên”.
Phân biệt chiết khấu với giảm giá và lợi nhuận
Chiết khấu và giảm giá đều làm giảm số tiền khách hàng phải trả, nhưng mục đích và điều kiện áp dụng có thể khác nhau. Chiết khấu thường gắn với số lượng, cấp đại lý, quan hệ thương mại hoặc thanh toán; giảm giá thường được dùng trong chương trình khuyến mãi ngắn hạn.
| Khái niệm | Ý nghĩa | Cách sử dụng phổ biến |
| Chiết khấu | Khoản giảm theo tỷ lệ hoặc điều kiện | Đại lý, số lượng, thanh toán sớm |
| Giảm giá | Hạ giá bán trong một thời gian | Khuyến mãi, xả hàng, kích cầu |
| Doanh thu | Tổng tiền thu từ bán hàng | Đo quy mô bán hàng |
| Lợi nhuận | Doanh thu trừ toàn bộ chi phí | Đánh giá hiệu quả kinh doanh |
| Biên lợi nhuận | Tỷ lệ lợi nhuận trên doanh thu | Kiểm soát khả năng sinh lời |
Doanh nghiệp không nên chỉ nhìn vào doanh số tăng sau khuyến mãi. Một chương trình giảm giá có thể tạo nhiều đơn hàng nhưng vẫn gây lỗ nếu mức chiết khấu lớn hơn biên lợi nhuận.
Cách xác định mức chiết khấu không làm giảm lợi nhuận

Để xác định mức chiết khấu an toàn, doanh nghiệp cần biết giá vốn, chi phí vận hành, chi phí quảng cáo và lợi nhuận tối thiểu mong muốn. Mức giảm tối đa phải thấp hơn phần chênh lệch giữa giá bán và tổng chi phí trên mỗi sản phẩm.
Ví dụ:
- Giá bán niêm yết: 1.000.000 đồng.
- Giá vốn: 550.000 đồng.
- Chi phí marketing và vận hành: 150.000 đồng.
- Tổng chi phí: 700.000 đồng.
- Lợi nhuận trước chiết khấu: 300.000 đồng.
Nếu giảm 20%, giá bán còn 800.000 đồng và lợi nhuận còn 100.000 đồng. Nếu giảm 35%, giá còn 650.000 đồng, thấp hơn tổng chi phí và doanh nghiệp bị lỗ 50.000 đồng trên mỗi sản phẩm.
Trước khi áp dụng chiết khấu, hãy kiểm tra:
- Giá vốn của sản phẩm hoặc dịch vụ.
- Chi phí quảng cáo cho mỗi đơn hàng.
- Phí nền tảng và thanh toán.
- Chi phí vận chuyển được hỗ trợ.
- Hoa hồng dành cho nhân viên hoặc đại lý.
- Tỷ lệ hủy và hoàn hàng.
- Lợi nhuận tối thiểu mong muốn.
- Doanh số cần tăng để bù phần lợi nhuận bị giảm.
[Góc nhìn chuyên gia] Chiết khấu chỉ hiệu quả khi phần doanh số tăng thêm đủ bù cho biên lợi nhuận bị thu hẹp. Đừng đánh giá chương trình chỉ bằng số đơn hàng hoặc doanh thu bề mặt.
Ứng dụng chiết khấu trong marketing như thế nào?
Chiết khấu trong marketing nên được sử dụng để thúc đẩy một hành vi cụ thể, chẳng hạn mua lần đầu, tăng giá trị đơn hàng hoặc quay lại mua. Khi mục tiêu rõ ràng, doanh nghiệp sẽ dễ chọn tỷ lệ và điều kiện phù hợp thay vì giảm giá đại trà.
Một số hình thức có thể áp dụng:
- Giảm giá cho khách hàng mới.
- Chiết khấu theo giá trị đơn hàng.
- Mua nhiều được giảm nhiều.
- Ưu đãi dành cho thành viên.
- Mã giảm giá có thời hạn.
- Chiết khấu khi giới thiệu khách hàng.
- Giảm giá cho khách thanh toán sớm.
- Ưu đãi theo mùa hoặc dịp đặc biệt.
Chiết khấu cũng liên quan đến động cơ và nhu cầu của người mua. Chẳng hạn, khách hàng nhạy cảm về giá thường phản ứng tốt với ưu đãi tiết kiệm, trong khi nhóm ưu tiên địa vị có thể quan tâm hơn đến đặc quyền thành viên hoặc phiên bản giới hạn.
Doanh nghiệp có thể tham khảo tháp nhu cầu Maslow để hiểu cách nhu cầu an toàn, kết nối, được công nhận và thể hiện bản thân ảnh hưởng đến quyết định mua hàng.
Những lỗi thường gặp khi tính chiết khấu
Lỗi phổ biến nhất là cộng trực tiếp các tỷ lệ giảm liên tiếp. Một lỗi khác là nhầm giữa phần trăm giảm trên giá gốc và phần trăm tăng cần thiết để quay lại mức giá ban đầu. Hai tỷ lệ này thường không bằng nhau.
Các lỗi cần tránh gồm:
- Nhập 20 thay vì 0,2 trong công thức.
- Lấy giá sau giảm làm cơ sở tính chiết khấu.
- Cộng trực tiếp nhiều mức giảm liên tiếp.
- Không xác định chiết khấu trước hay sau thuế.
- Bỏ qua phí vận chuyển và chi phí bán hàng.
- Nhầm chiết khấu với biên lợi nhuận.
- Làm tròn quá sớm trong quá trình tính.
- Công bố tỷ lệ giảm không đúng với giá thực tế.
Ví dụ, sản phẩm giảm từ 1.000.000 đồng xuống 800.000 đồng là giảm 20%. Tuy nhiên, muốn tăng từ 800.000 đồng trở lại 1.000.000 đồng cần tăng 25%, không phải 20%.
Câu hỏi thường gặp về cách tính chiết khấu
Giảm 20% thì nhân với bao nhiêu?
Để tính số tiền giảm 20%, bạn nhân giá gốc với 0,2. Để tính trực tiếp giá cần thanh toán, hãy nhân giá gốc với 0,8 vì khách hàng còn trả 80% giá trị. Ví dụ, 500.000 đồng giảm 20% thì giá sau giảm là 400.000 đồng.
Chiết khấu 10% của 2 triệu là bao nhiêu?
Chiết khấu 10% của 2.000.000 đồng là 200.000 đồng. Bạn lấy 2.000.000 × 10% để tính khoản giảm, sau đó lấy 2.000.000 − 200.000. Giá khách hàng cần thanh toán sau chiết khấu là 1.800.000 đồng.
Giảm 20% rồi giảm thêm 10% có phải giảm 30% không?
Không. Mức giảm thứ hai được tính trên giá đã giảm lần đầu nên tổng tỷ lệ thực tế là 28%. Với giá gốc 1.000.000 đồng, sau khi giảm 20% còn 800.000 đồng; giảm tiếp 10% còn 720.000 đồng.
Làm sao tính phần trăm giảm giữa hai mức giá?
Bạn lấy giá gốc trừ giá mới để tìm phần chênh lệch, sau đó chia phần chênh lệch cho giá gốc và nhân với 100%. Ví dụ, giá giảm từ 500.000 xuống 400.000 đồng thì tỷ lệ giảm là 100.000 ÷ 500.000 × 100% = 20%.
Chiết khấu bao nhiêu phần trăm là hợp lý?
Không có tỷ lệ phù hợp cho mọi doanh nghiệp. Mức chiết khấu cần dựa trên giá vốn, chi phí bán hàng, biên lợi nhuận, mục tiêu chiến dịch và phản ứng của khách hàng. Doanh nghiệp nên thử nghiệm từ mức thấp, đo lợi nhuận thực tế rồi mới tăng ưu đãi.
Kết luận
Cách tính chiết khấu chính xác bắt đầu từ việc xác định rõ giá gốc, tỷ lệ giảm và điều kiện áp dụng. Với một lần giảm, bạn chỉ cần lấy giá gốc nhân tỷ lệ chiết khấu; với nhiều lần giảm, từng tỷ lệ phải được tính lần lượt trên mức giá còn lại.
Tandigi khuyến nghị doanh nghiệp không chỉ kiểm tra số tiền khách hàng được giảm mà còn phải tính tác động đến biên lợi nhuận và chi phí thu hút khách hàng. Một chương trình chiết khấu hiệu quả cần vừa đủ hấp dẫn để thúc đẩy hành động, vừa bảo đảm mục tiêu kinh doanh dài hạn.
Thông tin liên hệ:
🏢 Địa chỉ: 02 Đường số 7, Khu Đô Thị Vạn Phúc- Tp.Thủ Đức
🌐 Website: https://tandigi.com
🌐 Fanpage: https://www.facebook.com/tandigiagency/
📩 Email: [email protected]
📞 Số điện thoại: 0908 364 575

Tân Nguyễn là CEO Tandigi, với hơn 15 năm kinh nghiệm trong lĩnh vực Digital Marketing. Anh đã tư vấn và triển khai chiến lược tiếp thị số cho hàng trăm doanh nghiệp trong và ngoài nước. Với tư duy chiến lược và sự am hiểu sâu sắc về thị trường, Tân Nguyễn là một trong những chuyên gia hàng đầu trong ngành.